Logiciel de caisse : l'obligation de conformité
Un commerçant qui encaisse ses clients avec un logiciel non conforme s'expose à une amende de 7 500 € par logiciel, renouvelable. Beaucoup l'ignorent, d'autres se croient en règle sans l'être vraiment, et la réglementation a changé deux fois en moins d'un an. Faisons le point clairement sur cette obligation issue de la loi de lutte contre la fraude à la TVA, et sur la façon de prouver que votre outil respecte les règles.
D'où vient cette obligation
Tout part de la loi de finances pour 2016, entrée en application au 1er janvier 2018. Le législateur cherchait à combattre une fraude bien connue : les logiciels dits permissifs, capables d'effacer discrètement des recettes pour minorer la TVA due. La parade retenue a été d'imposer des outils inviolables, qui gardent la trace de chaque encaissement sans possibilité de le faire disparaître.
Concrètement, la règle est inscrite à l'article 286 du Code général des impôts. Elle vise les personnes assujetties à la TVA qui enregistrent les règlements de leurs clients au moyen d'un logiciel ou d'un système de caisse. Le champ est large : commerces, restaurants, artisans avec point de vente, professions qui encaissent une clientèle de particuliers.
Qui est réellement concerné
L'obligation ne touche pas tout le monde. Elle s'applique aux assujettis à la TVA qui utilisent un logiciel de caisse pour enregistrer les paiements de clients. Sont donc hors champ ceux qui bénéficient de la franchise en base de TVA, ceux dont la clientèle est exclusivement professionnelle, ou ceux qui n'utilisent aucun logiciel de caisse. En cas de doute sur votre situation, un point avec votre expert-comptable lève l'ambiguïté.
Les quatre conditions à respecter
Un logiciel de caisse conforme doit satisfaire à quatre exigences précises, souvent résumées par les initiales ISCA. Elles portent toutes sur l'intégrité des données d'encaissement.
| Condition | Ce qu'elle impose |
|---|---|
| Inaltérabilité | Toute donnée de règlement enregistrée ne peut plus être modifiée ni supprimée. Une correction laisse une trace, elle ne remplace jamais l'original. |
| Sécurisation | Les données d'origine, leurs éventuelles modifications et les pièces justificatives sont sécurisées et protégées. |
| Conservation | Le système calcule et enregistre des totaux figés par des clôtures journalière, mensuelle et annuelle. |
| Archivage | Les données sont archivées selon une périodicité définie, avec une date certaine, pour être présentées en cas de contrôle. |
Comment prouver la conformité
C'est ici que la réglementation a beaucoup bougé, et il faut être précis car des informations périmées circulent encore. Historiquement, deux preuves étaient admises : un certificat délivré par un organisme accrédité, comme Infocert ou le LNE, ou une attestation individuelle établie par l'éditeur du logiciel.
La loi de finances pour 2025 a supprimé l'attestation de l'éditeur à compter du 16 février 2025, ne laissant que le certificat d'un organisme accrédité. Puis la loi de finances pour 2026 a fait machine arrière. Depuis le 21 février 2026, l'attestation individuelle de l'éditeur est de nouveau valable. Vous pouvez donc aujourd'hui justifier de la conformité de votre caisse par l'un ou l'autre de ces deux documents.
À retenir
Deux preuves sont recevables à ce jour : le certificat d'un organisme accrédité ou l'attestation individuelle de l'éditeur. Dans les deux cas, exigez le document de votre fournisseur et conservez-le précieusement : c'est lui, et non une simple mention commerciale, que l'administration réclamera lors d'un contrôle.
Caisse, logiciel de gestion, terminal de paiement : ne pas tout confondre
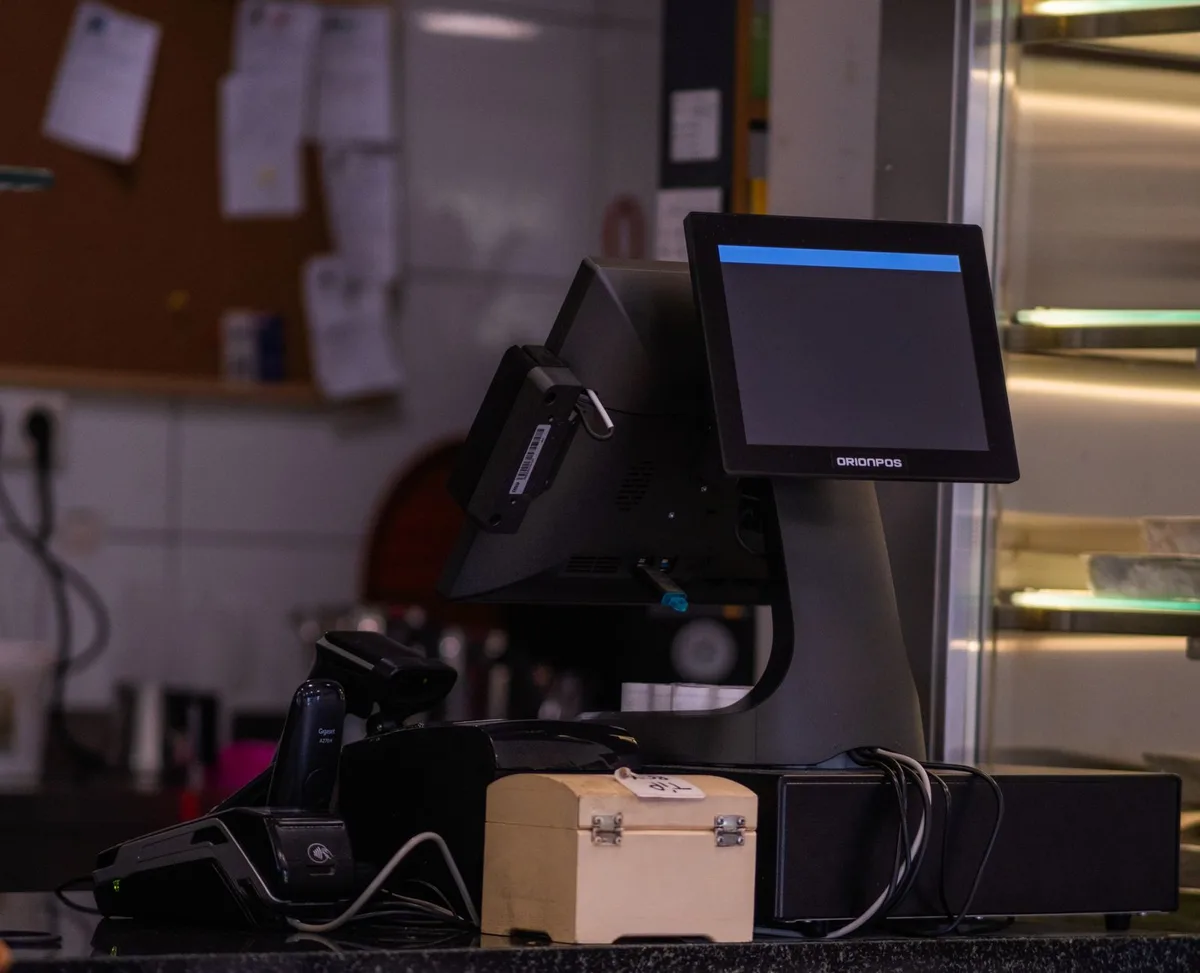
Une confusion fréquente mérite d'être levée. L'obligation vise le logiciel ou système de caisse, celui qui enregistre les règlements de vos clients. Un logiciel de comptabilité ou de gestion qui ne sert pas à encaisser directement les clients n'entre pas, à lui seul, dans le champ de cette obligation précise. De même, un terminal de paiement bancaire n'est pas un logiciel de caisse : c'est l'outil qui enregistre et totalise vos ventes qui est concerné, pas le simple lecteur de carte.
En clair, si vous saisissez vos ventes dans un logiciel de caisse, sur une tablette, un écran tactile ou une caisse enregistreuse connectée, vous êtes concerné. Si vous facturez uniquement des professionnels et n'utilisez aucun système d'encaissement de ce type, l'obligation ne vous vise pas. Entre ces deux cas nets, les situations mixtes existent : c'est là que l'avis d'un expert-comptable prend toute sa valeur.
Les sanctions encourues
Le risque n'a rien de théorique. En cas de contrôle, si vous ne pouvez pas produire le certificat ou l'attestation exigés, l'amende s'élève à 7 500 € par logiciel ou système de caisse non conforme. La sanction figure à l'article 1770 duodecies du Code général des impôts.
Plus dissuasif encore, ce n'est pas une amende que l'on solde une fois pour toutes. Vous disposez d'un délai de soixante jours pour vous mettre en règle. Passé ce délai sans régularisation, l'amende de 7 500 € peut être appliquée de nouveau. L'administration peut par ailleurs procéder à des contrôles inopinés, sans avertissement préalable, spécifiquement dédiés à cette obligation.
Ce contrôle particulier ne se confond pas avec une vérification de comptabilité classique. Un agent peut se présenter dans votre établissement pour vérifier, sur place, que vous détenez bien le justificatif de conformité de votre caisse. Autant dire que ce document doit être disponible immédiatement, et non enfoui dans un dossier que vous mettrez trois jours à retrouver.
Avant de vous équiper
Si vous encaissez des particuliers avec un logiciel de caisse et que vous êtes assujetti à la TVA, la conformité n'est pas négociable. Le réflexe est simple : au moment de choisir ou de renouveler votre caisse, demandez par écrit à l'éditeur le certificat ou l'attestation, vérifiez qu'il mentionne bien les quatre conditions, et rangez-le avec vos documents comptables. Cette précaution de cinq minutes vous évite une amende à quatre chiffres et beaucoup de stress le jour d'un contrôle. Pour resituer cette obligation dans le cadre plus large de la taxe, notre article sur le fonctionnement de la TVA complète utilement le sujet.
Sources : economie.gouv.fr ; entreprendre.service-public.gouv.fr ; bofip.impots.gouv.fr ; articles 286 et 1770 duodecies du Code général des impôts ; lois de finances pour 2025 et 2026.